24°C 40°C
Teresina, PI
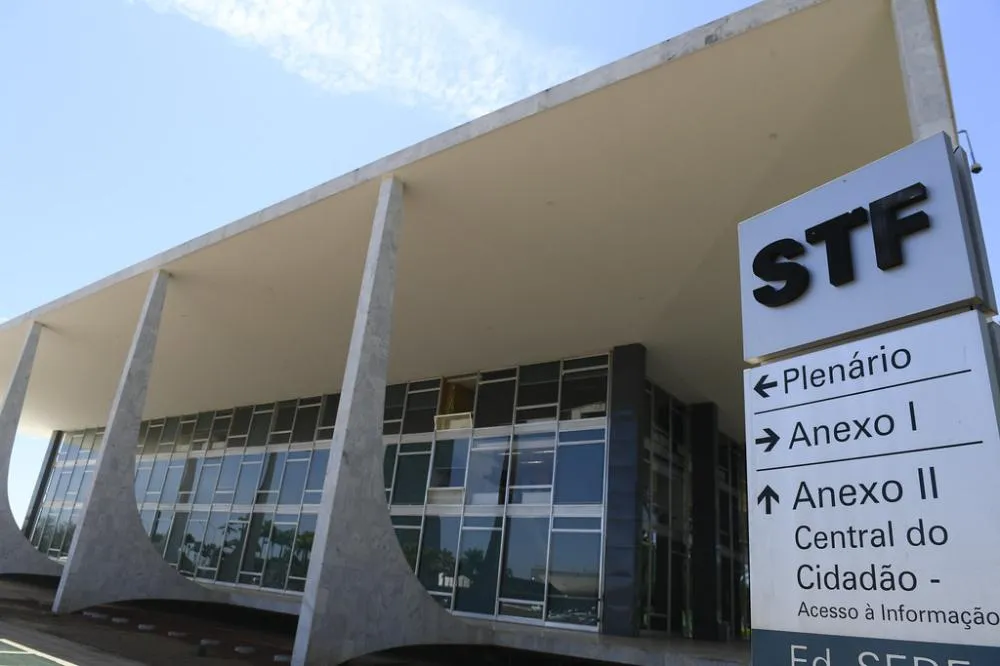
O plenário do Supremo Tribunal Federal (STF) retomou nesta quarta-feira (16) o julgamento que discute a aplicação da imunidade do Imposto sobre Transmissão de Bens Imóveis (ITBI) na transferência de imóveis para a integralização do capital social de empresas que atuam principalmente no mercado imobiliário.
A discussão faz parte do Tema 1.348 da repercussão geral e é relatada pelo ministro Edson Fachin. O julgamento foi suspenso após pedido de vista do ministro Alexandre de Moraes.
A controvérsia envolve a interpretação do artigo 156, § 2º, inciso I, da Constituição Federal e pode estabelecer um entendimento que deverá ser aplicado a processos semelhantes em todo o país. O próprio STF aponta que a discussão envolve empresas de compra, venda e locação de imóveis.
O caso chegou ao Supremo depois de uma decisão do Tribunal de Justiça de São Paulo (TJ-SP) que manteve a cobrança do ITBI sobre a transferência de um imóvel destinado à integralização do capital social de uma empresa com atividade predominantemente imobiliária.
A empresa argumenta que a Constituição garante a imunidade do imposto quando o imóvel é utilizado para integralizar o capital social, independentemente da atividade econômica exercida pela pessoa jurídica.
A tese contrária sustenta que a própria Constituição estabelece uma exceção para empresas cuja atividade preponderante envolva operações imobiliárias.
O ministro Edson Fachin votou pelo reconhecimento da imunidade do ITBI nessa situação.
Segundo o entendimento apresentado pelo relator, a Constituição diferencia a transferência de bens para integralização do capital social das operações de fusão, incorporação, cisão ou extinção de empresas.
Na interpretação de Fachin, a restrição relacionada à atividade imobiliária se aplicaria às últimas operações, e não à integralização de capital.
Dessa forma, para o ministro, o fato de uma empresa atuar com compra e venda, locação ou arrendamento de imóveis não afastaria, por si só, a imunidade quando o imóvel é transferido para formar o capital social.
O entendimento também considera a finalidade da regra constitucional de facilitar a capitalização das empresas e evitar obstáculos tributários à formação e ao desenvolvimento das sociedades.
O julgamento também considera um entendimento anterior do Supremo, firmado no Tema 796, segundo o qual a imunidade do ITBI não alcança o valor do imóvel que ultrapassar o montante do capital social efetivamente integralizado.
Assim, mesmo no entendimento pela imunidade, a proteção tributária fica limitada ao valor efetivamente destinado à integralização do capital.
O ministro Cristiano Zanin acompanhou o voto de Fachin, mas defendeu uma ressalva para situações em que a operação seja utilizada de maneira artificial para evitar o pagamento do imposto.
A proposta prevê que os municípios possam cobrar o ITBI quando houver comprovação, no caso concreto, de simulação, fraude ou dissimulação com o objetivo de obter indevidamente a imunidade.
A ressalva foi incorporada à tese proposta pelo relator.
O ministro Flávio Dino apresentou entendimento diferente do relator e defendeu a possibilidade de cobrança do ITBI quando a empresa que recebe os imóveis tiver atividade predominantemente imobiliária.
Na avaliação de Dino, a exceção prevista na Constituição alcançaria também a integralização de capital, e não somente operações como fusão, incorporação, cisão ou extinção de pessoas jurídicas.
O ministro também considerou aspectos históricos da legislação tributária e os possíveis impactos da decisão sobre a arrecadação dos municípios.
Por se tratar de um processo com repercussão geral, a decisão do STF deverá orientar o julgamento de casos semelhantes que tramitam no Judiciário.
Segundo informações apresentadas no julgamento, existem centenas de processos relacionados à questão nos Tribunais de Justiça estaduais.
O caso continua em análise no Supremo após o pedido de vista de Alexandre de Moraes.
Processo: RE 1.495.108
Tema: 1.348 da repercussão geral
Fonte: Migalhas / Supremo Tribunal Federal. Confira a matéria original no Migalhas
Mín. 24° Máx. 40°